
400-788-5678
10 月底我们写过一篇《年终奖单独计税还是合并计税?先算清这笔账》,讲的是方案怎么选。这两周不少企业的方案已经陆续定了,但真正的争议往往不在测算,而在发放那几天:有人 12 月发有人 1 月发、离职的员工给不给、卡在临界点上的奖金要不要拆。
这三个问题测算解决不了,只能靠事先定好的口径。发放之前把它们逐条落到纸面,12 月到 1 月的发放期和申报期就能少一半解释工作。
一句话结论:计税方案只决定「缴多少」,发放口径决定「有没有争议」——三个口径不落纸面,方案再省也是纸面省。
@@IM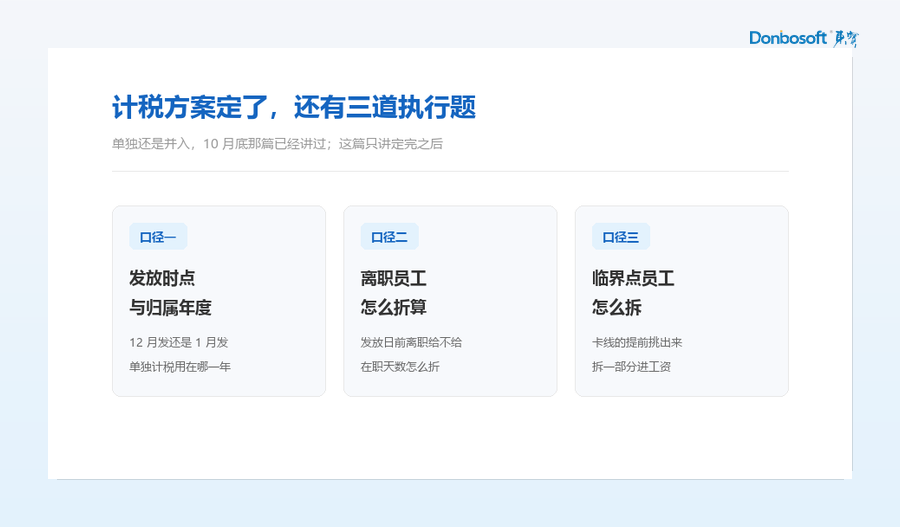 GS0@@
全年一次性奖金单独计税的优惠延续至 2027 年 12 月 31 日(以现行有效文件为准),一个纳税年度内只允许使用一次。这带来两个要提前定的问题:奖金放在 12 月发还是次年 1 月发;单独计税的名额用在哪一年——如果员工 2026 年内已经用过一次单独计税,12 月这笔就不能再用同一方式。
跨年发放还要注意归属:税款所属期按实际发放的月份确定,1 月发放就按 1 月所属期申报,不能折回上一年。
核对方法:把「12 月还是 1 月发」「每人今年是否已用过单独计税」两项写进发放方案并确认留档,发放前按人核对一遍,不要等到报税时才发现名额冲突。
@@IM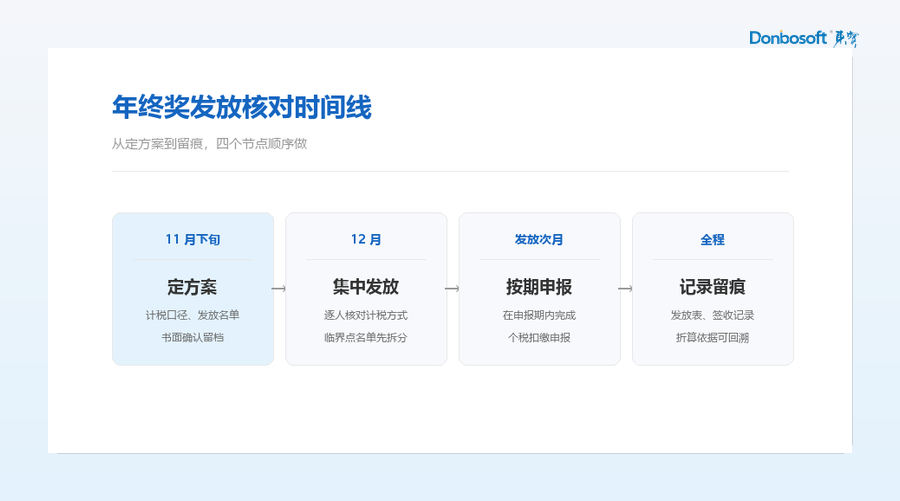 GS1@@
12 月到次年 1 月是离职高峰,「拿完年终奖就走」每年都在发生。是否发放、按什么标准折算,法律没有统一的强制规定,以劳动合同和规章制度约定为准,各地裁判尺度也有差异——争议大多出在制度里没写清。
核对方法:发放前把两类人单独拉出来核对——发放日前已离职的,按制度约定执行并留存依据;年中入职的,把折算公式(如在职月数占比)在制度中写明,逐人算一遍再进发放表。公式写在制度里,比发完再解释有用得多。
10 月底那篇列过六个临界点:3.6 万、14.4 万、30 万、42 万、66 万、96 万——卡在临界点上多发 1 元,税额可能多缴两千多甚至上万。方案定完不等于这事结束,发放前要专门把卡线的员工挑出来处理。
核对方法:按拟发放金额对照六个临界点筛出名单,把超出临界点的部分并入当月工资按综合所得计税,剩余部分再按全年一次性奖金计税。拆多少、怎么拆,逐人测算后留档——这一步靠手工在几百人的发放表里筛,最容易漏。
@@IM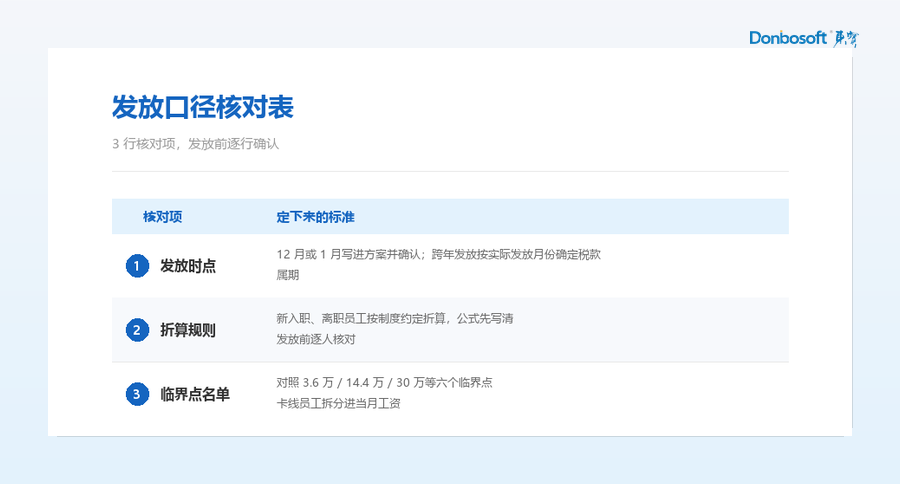 GS2@@
这也是智能薪酬工作台能接手的部分。东宝 DHG 的智能薪酬工作台支持按人配置计税口径,发放前自动带出每人的全年累计数据,单独计税名额是否已用、金额卡没卡临界点,逐人比对而不是靠翻表——把三道执行题从「人工盯」变成「系统拦」。
Q1:12 月发的年终奖,个税什么时候申报?
由扣缴单位在发放次月的申报期内完成个税扣缴申报。12 月发放,次月申报;1 月发放,同理顺延。把申报节点写进时间线,不要和发放动作混在一起。
Q2:员工 1 月才拿到上一年的年终奖,算哪一年的?
税款所属期按实际发放月份确定,也就是按发放当年的口径申报,不能折回上一年。所以「12 月发还是 1 月发」影响的正是员工当年的税负与单独计税名额——这也是口径一要提前定的原因。
Q3:发放日前离职的员工,年终奖必须发吗?
没有统一强制规定,取决于劳动合同与规章制度约定。建议在制度中明确「发放日在职」或「按在职月数折算」等条件并公示,避免同类情形处理不一——争议不是因为发了多少,是因为规则不一致。
年终奖发放是每年一次的「规定动作」,但每年出问题的地方都差不多:时点没定清、折算没写明、临界点没人盯。三个口径都落在纸面上,1 月的答疑和对账就会轻松很多。
方案定了只是第一步,口径落了纸面,发放才真的稳。
东宝软件,与每一家用人力资源数字化赢得未来的企业同行。
