400-788-5678
12 月发薪前要定的第二件事:年终奖计税方式
离年终奖发放还有两个月,但真到发的时候再想计税口径就晚了——方案要提前定,税要提前算。这段时间 HR 手上最实际的一件事,是把「单独计税」和「并入综合所得」两种口径各跑一遍,把卡在临界点上的员工提前挑出来。同一个人,两种算法的税额可以差出几千甚至上万元——差的那部分,就是 HR 和员工在 12 月最容易吵起来的部分。
先说政策口径:全年一次性奖金单独计税的优惠政策延续执行至 2027 年 12 月 31 日(以现行有效文件为准)。也就是说,今年发年终奖,两种算法都可选,但一年只能用一次单独计税,选哪个,要看每个人的收入结构。
@@IM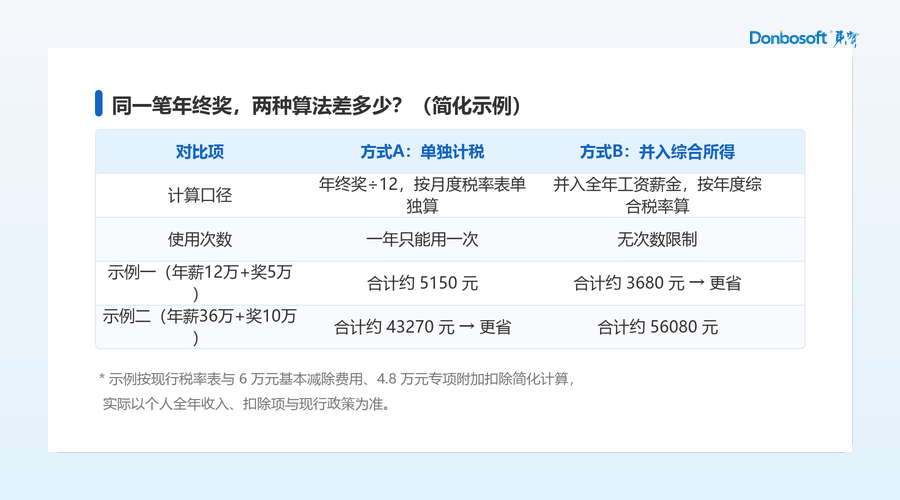 GS0@@
方式 A・单独计税:年终奖金额 ÷ 12,按「按月换算的税率表」找税率,用全额 × 税率 − 速算扣除数。它的特点是与全年工资高低无关,只看年终奖本身落在哪一档。
方式 B・并入综合所得:把年终奖并进全年工资薪金,一起减除 6 万元基本减除费用和专项附加扣除后,按年度综合税率表计算。它的特点是吃满扣除项——收入不高、扣除多的员工,并进去往往不用额外缴税。
简单记:低收入、扣除多的员工,并入更省;收入高、年终奖占比大的员工,单独更省。两个简化示例都放在上面的对比表里了,可以直接套自己的数字重算一遍。
单独计税按月度税率表跳档,所以存在临界点:年终奖越过 3.6 万、14.4 万、30 万、42 万、66 万、96 万这六条线时,税额会跳档上升——多发 1 元,可能多缴两千多甚至上万元。
@@IM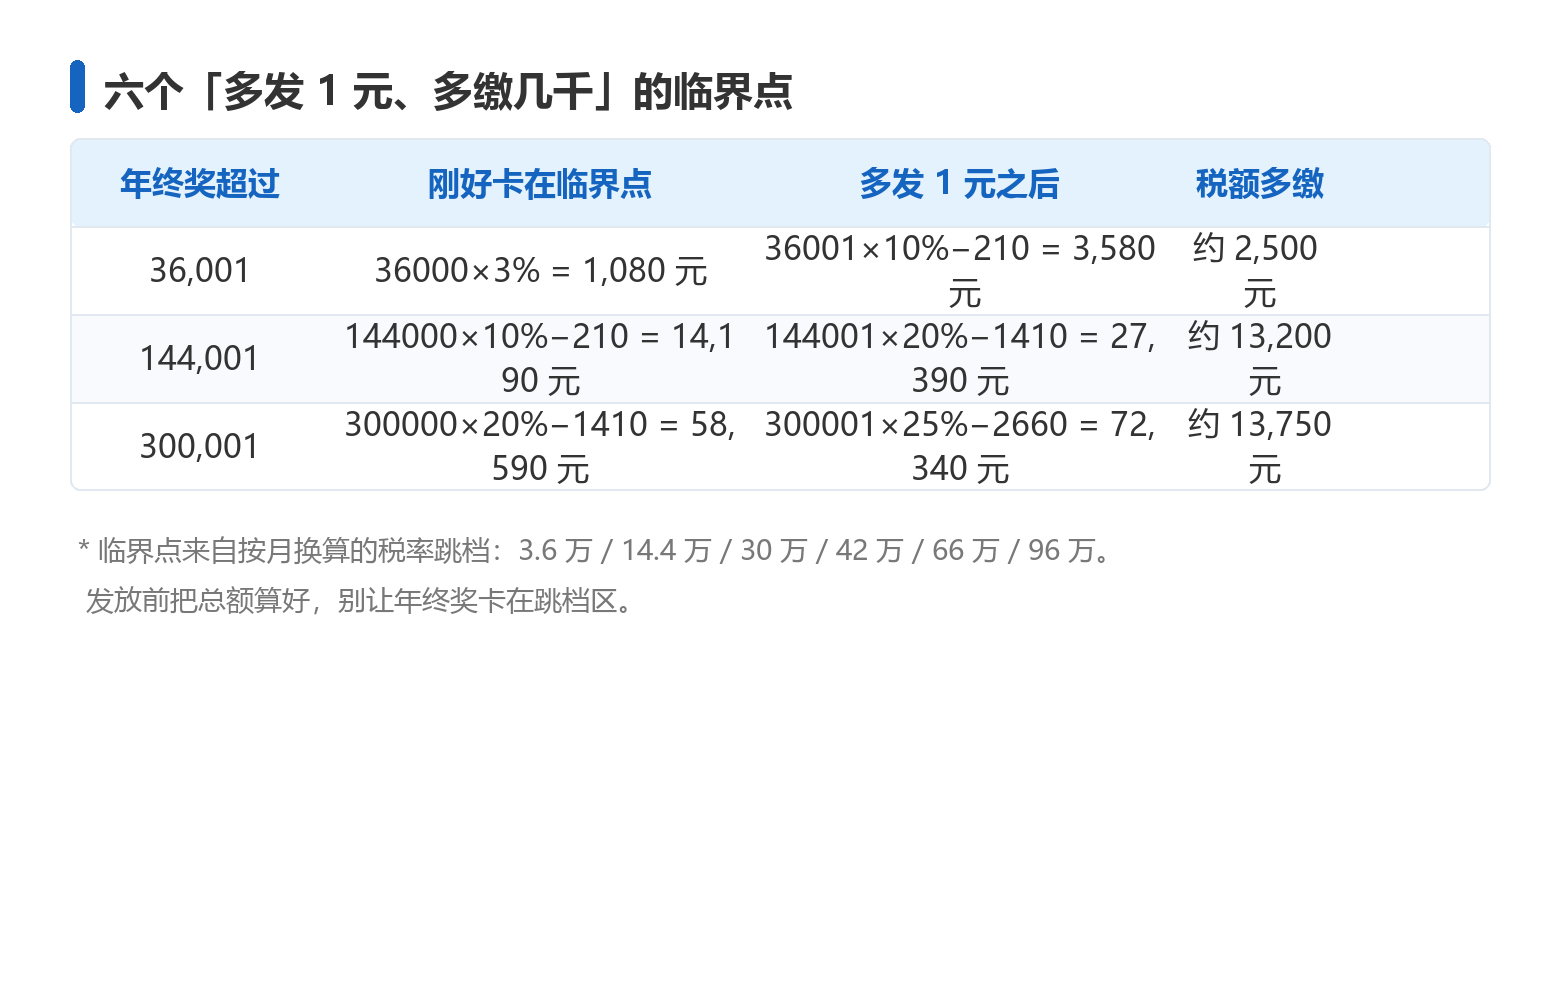 GS1@@
所以 HR 在定年终奖方案时,除了「选哪种算法」,还要多做一步:把每个人的奖金总额往临界点以下或以上推一推,别让员工卡在跳档区——多发 1000 元奖金、员工到手反而变少,这种投诉每年都有。
发放当月:单独计税在发放当月申报,选了就要在当月申报表里体现;
一年一次:同一个纳税年度内,每一个纳税人只允许采用一次单独计税,多人多发时要统筹好;
次年汇算:并入综合所得的部分,次年 3–6 月汇算清缴时多退少补;员工若已选单独计税,汇算时也可以改变主意改为并入——但 HR 在发放前替员工把两套口径都测算到位,远好过事后补救。
这几个测算动作,如果人数多、结构杂,手工在 Excel 里逐人算很容易漏。很多 HR 团队的做法是把测算规则放进系统:DHG 智能薪酬工作台支持对同一批数据做多方案个税测算与对比,方案定稿前把两种口径各跑一遍,临界点员工一目了然。
① 员工中途离职,年终奖单独计税还能用吗?
可以。单独计税按实际发放的金额与月份申报,与在职状态无关;但离职员工当年是否再发年终奖、由谁发放,需要在离职结算时提前约定清楚。
② 年终奖可以拆成两次发、用两次单独计税吗?
不可以。单独计税在一个纳税年度内对每一位纳税人只允许采用一次,拆开发放合并计算,不会因此多享受一次。
③ 测算出来的数字,和员工自己 App 上查的不一样?
优先核对三件事:全年收入口径、专项附加扣除填报情况、是否已选单独计税。大多数差异来自员工在个税 App 里填报的专项附加扣除与公司测算口径不一致。
年终奖计税不是「选一个技巧」,而是发薪前多跑一遍测算:两种口径各算一次、临界点前后挪一挪,员工拿到的才是方案里承诺的那个数。