400-788-5678
个税专项附加扣除的年度确认期到了,HR 只需提醒员工做 4 件事:核对本人扣除信息、确认新增项目、补齐漏报项目、把工资单与个税 App 的差异讲清楚。
为什么这件事值得单独提醒一次?因为专项附加扣除一旦漏报,员工全年多缴的个税要到次年汇算清缴时才能退——那时候钱已经花完了,且要员工自己盯。而且这四项操作多数人只做过一次,中间隔了一年,很容易忘。
@@IM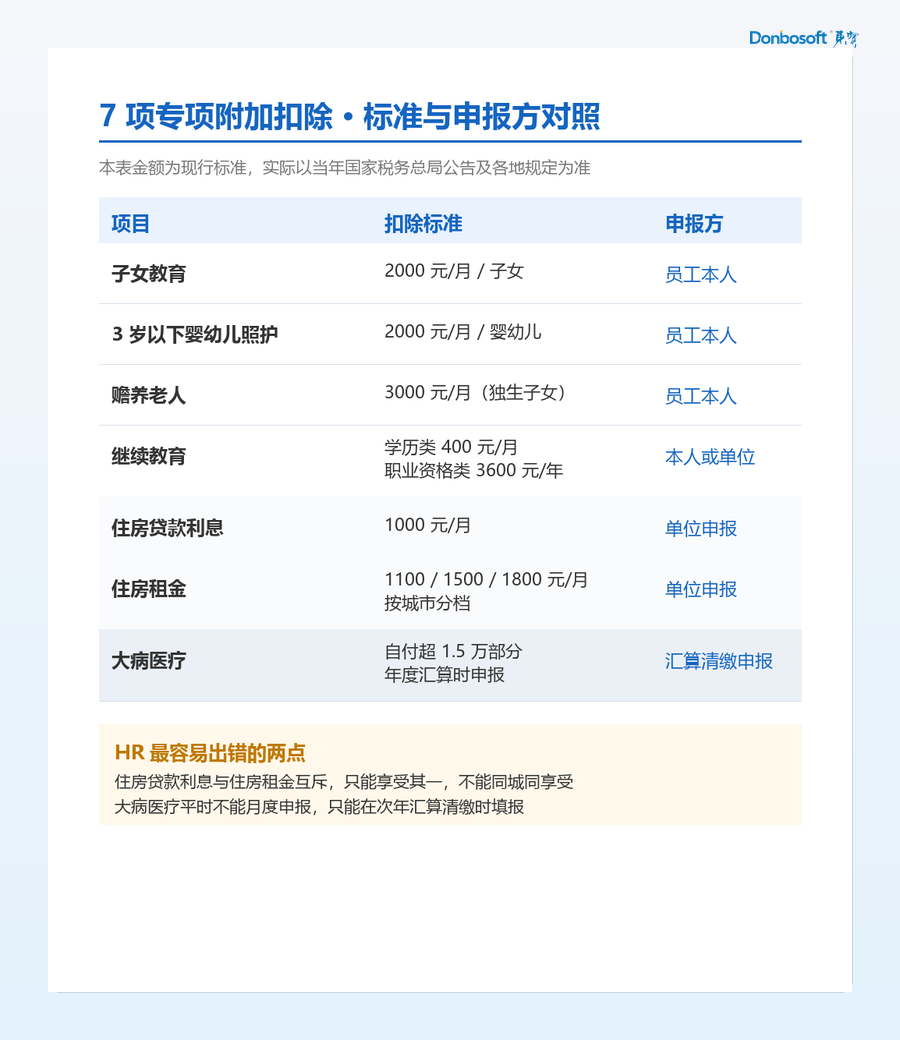 GS0@@
7 项专项附加扣除里,最容易搞混的是扣除方和申报渠道。子女教育、3 岁以下婴幼儿照护、赡养老人、继续教育,这四项由员工本人在个人所得税 App 填报;住房贷款利息、住房租金、大病医疗,这三项由单位申报——其中大病医疗还只能在年度汇算清缴时申报,平时月度申报不了。
这个区分很关键。员工在 App 上反复填了住房贷款利息,单位又同步报了一次,结果是重复扣除,汇算时反而要补税。
需要说明的是,上表额度均为现行标准,实际以当年国家税务总局公告为准。
第一件:核对已填报项目是否与实际情况一致。搬家、换城市、子女入学、父母年龄跨过 60 岁,都要及时在 App 里更新,别让它一直挂着旧信息。
第二件:确认本年度新增的项目。今年刚换的城市、刚入学的孩子、刚取得的职业资格,年度确认时一并补上,别等明年汇算时再补——补得越晚,越容易漏。
第三件:把单位申报的项目和本人申报的项目对一遍。重点看住房贷款利息和住房租金,这两项互斥,只能享受其一,同城不能同时报。员工在 App 上填了租金、单位系统里又按贷款报,也是常见重复。
第四件:留存住房租金、住房贷款、赡养老人等特殊项目的凭证。凭证不是申报的前置条件,但一旦员工提出异议或进入核查,没有凭证就说不清。
这 4 件事里,前两件是「员工自己改」,后两件是「HR 手里得有数」。在薪酬系统里,单位申报项目和员工申报项目本就是两条线——东宝 DHG 数字化人才治理系统的智能薪酬工作台,个税专项附加扣除与员工信息自动关联,新增、变更、失效都有留痕,次年汇算时不用再翻聊天记录找人核。
专项附加扣除的特点是「全年一次确认、很多人一年忘一次」。如果 HR 每年只在 12 月群发一条通知,效果大概率是零。真正管用的做法是把节点拆开:
1—2 月:提醒员工核对上年信息、确认已申报项目的准确性;
6—8 月:年中提醒一次,重点是新增项目(换城市、子女入学);
11—12 月:年度确认 + 汇算清缴预告,提醒核对全年收入与扣除。
@@IM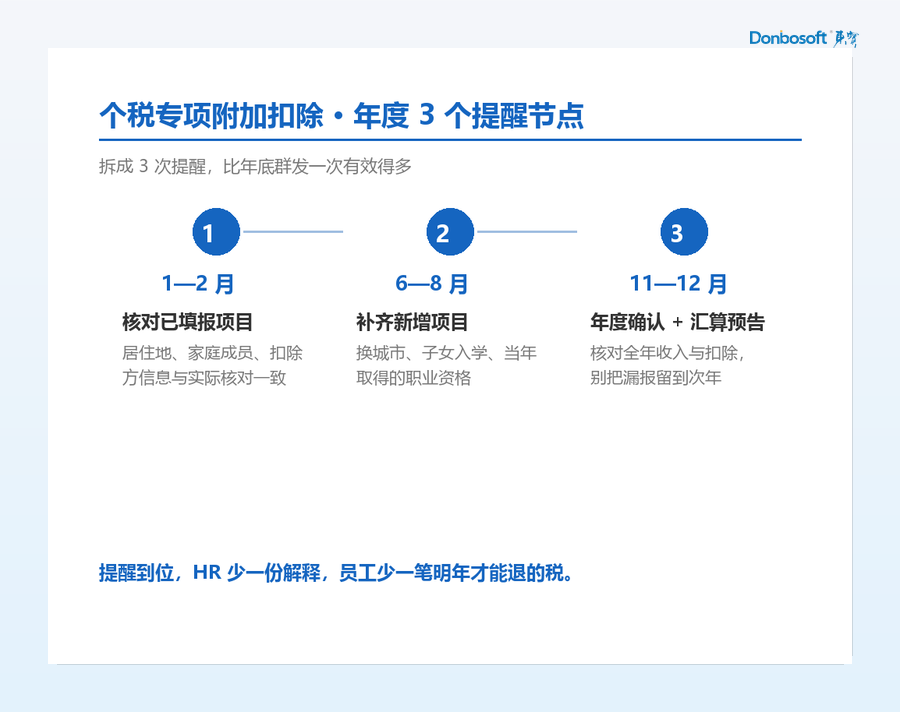 GS1@@
Q:员工自己填了住房贷款利息,单位还要报吗?
A:不需要。住房贷款利息由单位申报的,员工本人不用在 App 里重复填报;重复申报会导致汇算时补税。
Q:住房租金和住房贷款能同时享受吗?
A:不能。同一纳税年度内,住房贷款利息与住房租金只能享受其一,且要在同一个城市(无工作城市的可选一个城市按标准享受)。
Q:大病医疗为什么不能月度报?
A:大病医疗支出按年度计算,只能在次年汇算清缴时申报,本年度平时无法填报。
Q:没有凭证会不会不给报?
A:申报本身不以凭证为前置,但留存凭证是应对后续核查的基本要求,住房租金、住房贷款、赡养老人、大病医疗这几项尤其要留。
个税专项附加扣除这件事,HR 真正要做的不是替员工算,而是把「什么时候该做什么」讲清楚、把本单位该报的项目报准。剩下的,是员工的年度确认动作。
把这份对照表转到部门群,10 月这一个月提醒到位,能省掉员工明年汇算时的一笔糊涂账。
· 制造业出海用工合规:9个国家、500余家企业的HR系统落地实践