
400-788-5678
年度人力成本预算要算准,关键不在涨薪幅度,而在五笔容易被漏掉的成本:离职与终止补偿、社保公积金基数上调的全年增量、加班费与未休年假、残保金、招聘与空岗损失。
11 月开始,多数企业进入下一年度人力成本预算的编制期。HR 交上去的表,往往是一行「编制人数 × 平均薪酬 × 12」,再加一个涨幅系数。财务只要问三句,表就撑不住:明年要处置多少人?社保基数会涨多少?加班费按什么口径预留?
问题不在算得粗,在于这几笔钱从来没有单独列过行。它们散在报销单、补缴通知、仲裁卷宗和业务部门的催人电话里,一年下来真实发生,预算里却没有位置。
一句话结论:预算编不准,多数时候不是算错了,是压根没把这几笔钱单列出来。
下面五笔,按「最容易漏」到「最容易低估」的顺序排。
@@IM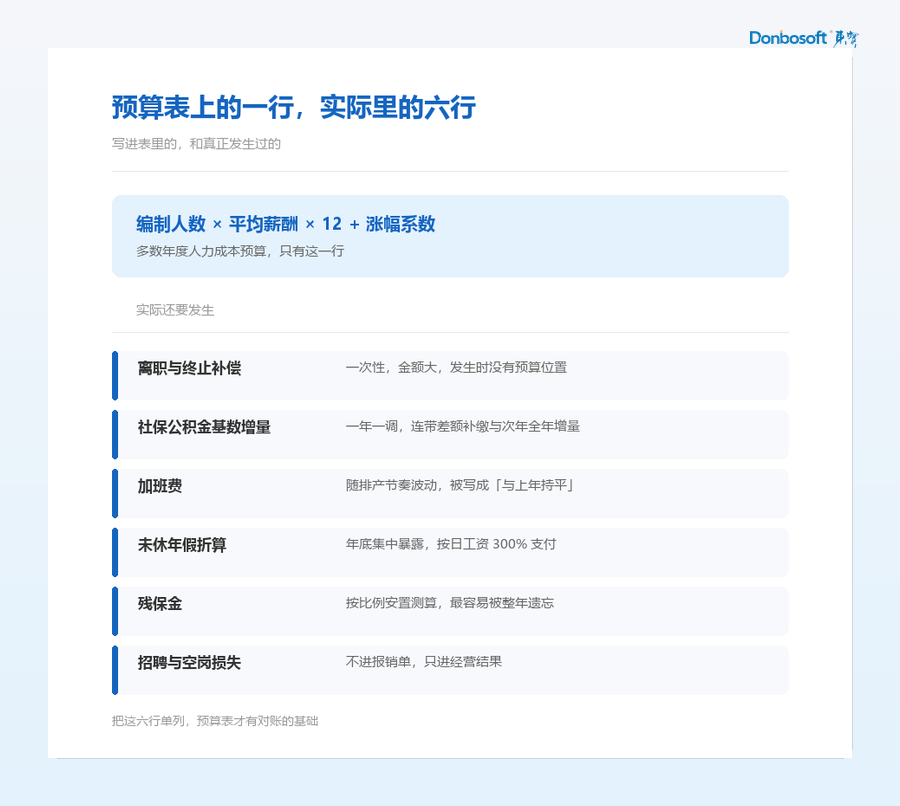 GS0@@
这笔钱的特点是,不发生的时候没人提,发生的时候一次性出去一大块。
按现行规定,协商解除或经济性裁员的补偿,按劳动者在本单位工作年限,每满一年支付一个月工资;月工资高于当地上年度职工月平均工资三倍的,按三倍计、年限最高十二年。除此之外还有代通知金、未结清的加班费、未休年假折算、竞业限制补偿。
核对方法:按明年计划优化的人数 × 平均司龄 × 月均工资做区间测算。别用「全公司平均」一个数——司龄结构不同,结果能差一倍。
基数按职工上年度月平均工资核定,多数地区在年中调整,也有地区在年初执行。真正被低估的不是调整本身,而是三件连带的事:调基后的差额补缴、公积金同口径上调、以及次年全年按新基数缴纳的增量。
一个人基数涨 800 元,按单位部分约三成多的比例算,一年就是三千多元;一百人的团队,就是三十多万。
核对方法:拿今年 1–10 月实发工资倒推月均值,重点看两类人——接近当地基数上限的高薪岗位,和今年有过大额奖金、提成、加班费的岗位。
多地参保、多地发薪的企业,这部分最难算准。东宝 DHG 智能薪酬工作台的社保规则支持按参保地分别配置基数上下限与申报口径,预算测算时可以按地区拆开跑,不必用一套全国均值硬套。
加班费的口径是有明确规定的:工作日延时 150%,休息日 200% 或安排同等时间调休,法定节假日 300%。年假应休未休的部分,按日工资收入的 300% 支付,其中包含正常工作期间的工资。
把这一行直接写成「与上年持平」,等于默认明年的排产节奏、订单波动、节假日安排全都不变。制造业和多班次企业尤其容易踩:一个旺季的排班变化,加班费就能顶掉半年的预算余量。
核对方法:调出今年的加班审批数据和年假结余数据,按部门、按班次结构分别测算,而不是拿总额乘一个系数。
用人单位应按不低于在职职工总数 1.5% 的比例安排残疾人就业(各地比例略有差异,以当地规定为准)。未达标的,按差额人数乘以本单位在职职工年平均工资计算缴纳。
现行分档减缴政策延续至 2027 年底:安排比例达到 1% 但未达规定比例的,按应缴费额的 50% 缴纳;比例低于 1% 的,按 90% 缴纳。
核对方法:预算里单列一行,按「已安置人数 vs 应安置人数」测算。多数情况下,把安置方案做在前面,比年底一次性缴款划算得多。这一行也最容易被整年遗忘。
招聘的大头成本不在渠道费,而在岗位空着的那几十天。销售岗空一个月,少的是整整一个月的商机推进;交付岗空一个月,是项目排期整体后移;产线岗空一个月,是产能缺口要靠加班补。
这笔账此前那篇《空岗一天亏多少钱?招聘成本四笔账拆解》里拆过,这里只提醒一句:预算里如果只有「招聘费用」,没有「空岗损失」,明年的招聘计划就还是一笔糊涂账。
核对方法:计划招聘岗位数 × 平均空缺天数 × 岗位日产出。哪怕是估算区间,也比不列强。
清单的用法很简单:左边是科目,中间是计算口径,右边是数据从哪来。右边这一列填不出来的,就是明年会被财务追问的那一行。
@@IM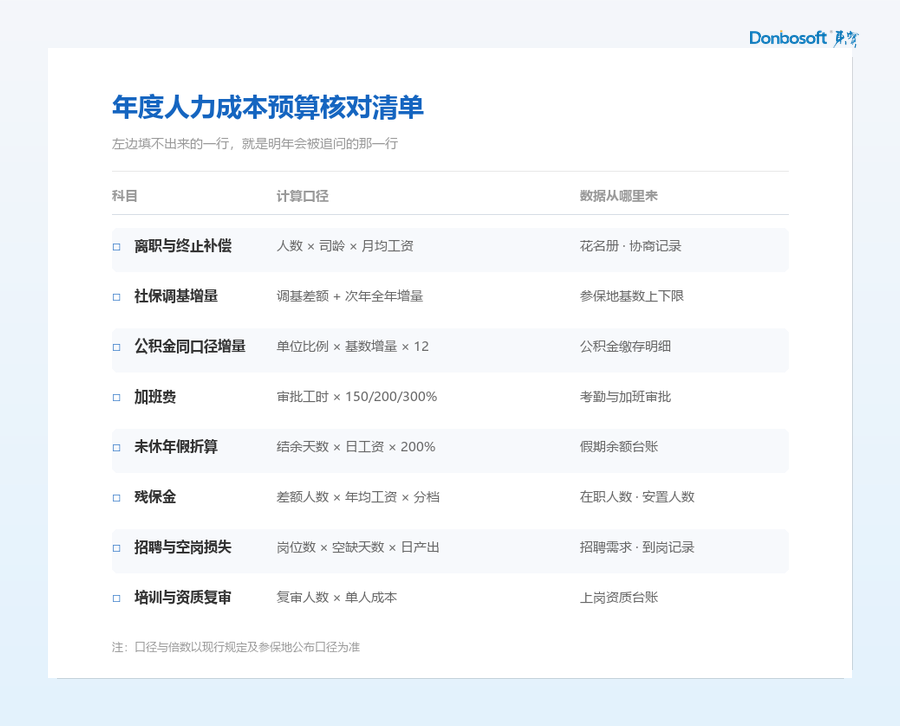 GS1@@
预算交上去只是第一步。真正消耗 HR 精力的,是接下来十二个月的「预算 vs 实际」:每个月人力成本超了还是省了、超在哪个部门、是人数超了还是单价超了、是加班费还是社保基数。
这件事靠 Excel 追不动——实际发生数分散在入转调离、排班考勤、算薪发薪几个环节,每月手工汇总一次,等你追完,下个月又开始了。
东宝 DHG 的九大工作台数据互通:入职建档、转正调岗、排班考勤、社保个税公积金核算到离职结算在同一条链路上流转,每个关键节点自动提醒,HR 只需确认即可。预算执行数据不必二次汇总,这是能按月追下去的前提。
@@IM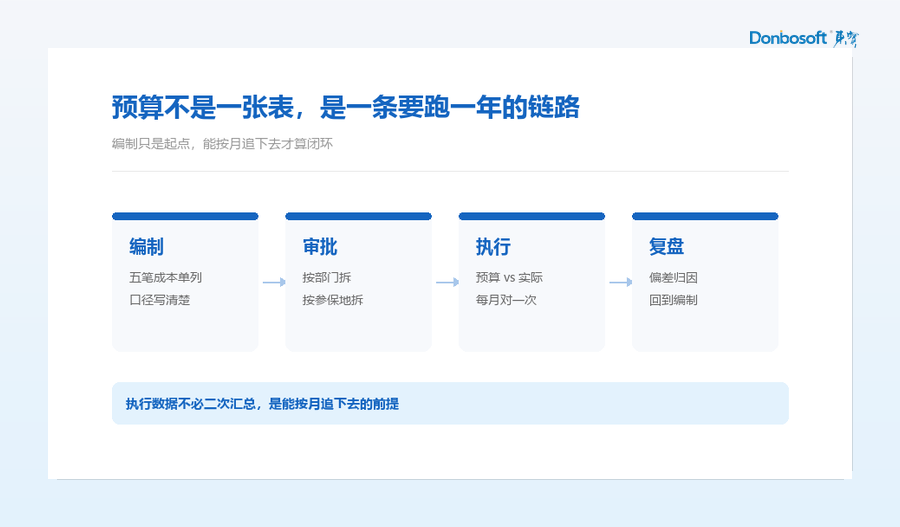 GS2@@
Q1:小企业也要拆得这么细吗?
科目可以合并,逻辑不能省。五十人以下的团队,把「离职补偿」和「社保调基增量」两行单独列出来,预算准确度就会有明显改善——这两笔往往占了偏差的大头。
Q2:社保基数按什么口径预估?
按职工上年度月平均工资,也就是今年 1–12 月的应发工资均值。年底有年终奖、大额提成集中发放的,要单独考虑是否计入以及计入的月份口径,各地执行细节不同,以参保地公布口径为准。
Q3:预算和实际差多少算正常?
偏差主要来自三处:离职率、加班工时、招聘进度。把这三项做成月度跟踪,偏差控制在 5% 以内是合理区间;超过 10%,通常不是测算问题,而是编制和业务计划本身变了。
预算不是一份交给财务的表格,它是这一年人力工作的资源边界。边界画清楚了,招人、调薪、控编才有依据;画不清楚,一年下来就是不断解释「为什么又超了」。
把该列的行列出来,把该拆的口径拆开,预算才真正开始起作用。
东宝软件,与每一家用人力资源数字化赢得未来的企业同行。
