400-788-5678
约 20 亿元人民币的投资、约 70 万平方米的厂区、约 500 名员工(其中约 100 名中方外派)——肇庆骏鸿实业的首家海外工厂「新迪轮胎制造马来西亚有限公司」,落在中马两国政府共建的马中关丹产业园二期。厂建起来只是第一步,真正让 HR 与财务头疼的是另一件事:2025 年 10 月 1 日起,马来西亚外籍员工开始强制缴纳 EPF。
EPF 雇员公积金、SOCSO 社会保险、EIS 就业保险三套法定缴款并行,本地员工与外籍员工规则不同;奖金、津贴要计入缴费基数;逾期申报会产生罚款与滞纳金。而骏鸿当时的现状是:肇庆本部与马来西亚工厂靠 Excel 加邮件汇总,口径不统一,集团看不到实时的人力成本。
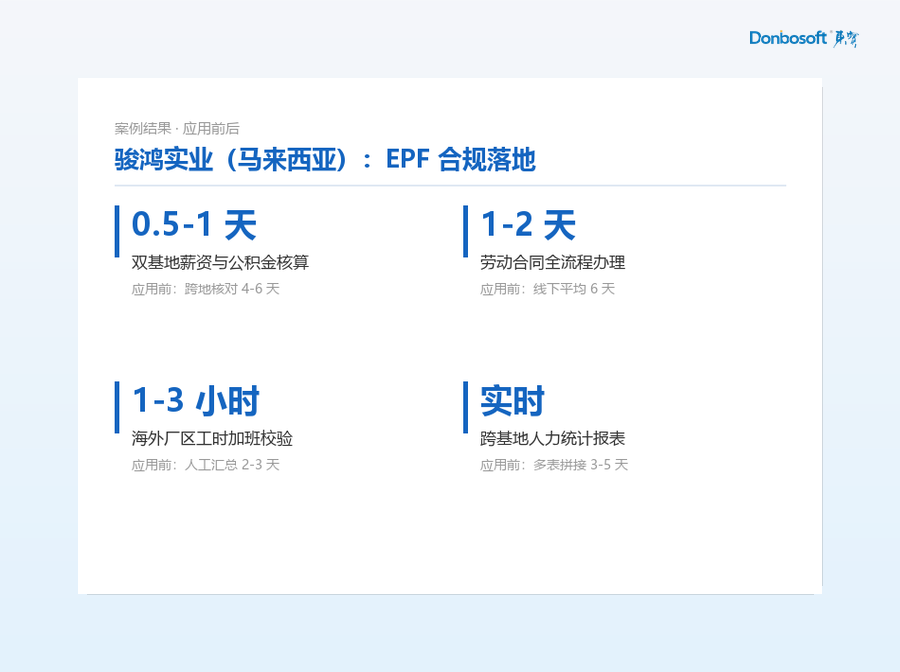
系统跑通之后,双基地的全员薪酬与 EPF/SOCSO 核算纳入同一套规则。结果是:双基地薪资与公积金核算从跨地手工核对 4-6 天缩到 0.5-1 天,劳动合同全流程从线下 6 天压到线上 1-2 天,海外厂区工时加班校验从 2-3 天变成 1-3 小时。
客户概况:肇庆骏鸿实业有限公司,橡胶和塑料制品业,员工约 500 人;马来西亚子公司新迪轮胎制造(Xindi Tyre Manufacturing (Malaysia) Sdn. Bhd.)位于彭亨州马中关丹产业园二期,含约 100 名中方外派人员。使用模块:组织人事、考勤、薪酬、员工 APP、餐饮、后勤。
马来西亚合规的难点不在「算得准」,而在「算得全」——谁该缴、按什么基数缴、什么时候缴,一个都不能漏。
海外建厂初期最普遍的组合是「Excel 加邮件」:肇庆发一份模板,关丹填完回传,总部再逐行核对。问题不在于麻烦,而在于不可比——同一个岗位,两地的津贴口径不同、班次补贴算法不同、社保扣款科目不同,最后拼出来的总成本既没法横向比,也没法向上解释。
第一步是把两地的「账本」并成一个:一套系统承载肇庆本部与马来西亚双基地,统一人事档案与人员主数据,组织架构、编制、异动在同一套口径下记录;在此基础上配置中文/英文双语界面,让关丹的本地 HR 与总部用同一套系统、各自熟悉的语言工作。
中马混合用工是这类工厂的常态:本地员工按马来西亚规则缴纳 EPF/SOCSO/EIS,中方外派人员的参保口径、津贴结构又是另一套;外派津贴、轮班补贴还要按不同币种核算。手工做这件事,最容易出的不是算错,而是漏项——某个人的津贴这个月没进基数。
系统按用工类型分流:内置 EPF/SOCSO/EIS 参数库,区分本地员工与中方外派人员的核算规则;支持多币种薪资、外派津贴与班次补贴自动计算;薪资单支持邮件输出,发放结果可回溯到每一笔构成。
 G
2025 年 10 月 1 日起,马来西亚外籍员工强制缴纳 EPF,这是一条会直接改变算薪逻辑的变化:外籍人员的缴款从「可以不缴」变成「必须缴」,而且奖金、津贴要计入缴费基数,申报有明确截止时间,逾期会产生罚款与滞纳金。对同时管着本地员工与百余位外派人员的工厂来说,等于新增了一整套必须留痕的计算。
关键动作是把「基数」和「节点」都交给系统:津贴、奖金自动归集为缴费基数,不漏算也不重复计;参保、停保等节点到期提醒;完整社保台账可输出,应对官方稽查时能拿出可追溯的记录,而不是翻聊天记录找依据。
· 双基地薪资、EPF/SOCSO 核算:跨地手工核对 4-6 天 → 0.5-1 天
· 劳动合同全流程办理:线下平均 6 天 → 线上 1-2 天
· 海外厂区工时加班数据校验:人工汇总 2-3 天 → 1-3 小时
· 跨基地人力统计报表:多表拼接 3-5 天 → 实时调取
最先感受到变化的往往不是 HR,而是财务:考勤、补贴、薪资三段数据打通之后,复核不再靠跨表比对;外派津贴与班次补贴自动归集,马来西亚厂区的人力成本可以逐项拆开看,也能溯源到具体人员与月份。政策依据参考:马来西亚《1991 年雇员公积金法令》《1969 年社会保险法令》《1955 年雇佣法令》,具体执行口径以当地最新法规为准。
① 先建参数库:EPF/SOCSO/EIS 的比例、上限与适用人群按当地规则配置,政策调整时改参数,不动系统骨架。
② 再通基数:津贴、奖金、班次补贴自动归集进缴费基数,这一层不通,后面的核算都不作数。
③ 再分人群:本地员工与外派人员分类管理,各走各的规则,同一系统内并行。
④ 最后出报表:双语界面 + 标准化台账 + 海内外报表一键输出,集团看合并、工厂看明细。
骏鸿实业财务负责人的评价是:「考勤、补贴、薪资的数据打通后,跨表核对少了,财务复核薪酬的效率明显提高;外派津贴、班次补贴自动核算归集,马来西亚厂区的人力成本明细透明、可溯源。」
Q1:外籍员工强制缴 EPF,中方外派人员也要缴吗?
A:按马来西亚现行规定,符合条件的雇员(含外籍雇员)须缴纳 EPF,具体适用范围与豁免情形以主管机构最新口径为准。系统按人员类别配置规则,政策调整时改参数即可,不必重算历史口径。
Q2:奖金和津贴为什么要计入缴费基数?漏算会怎样?
A:EPF 等法定缴款按工资基数计算,奖金、津贴属于基数组成部分,漏算会造成少缴;一旦被认定少缴或逾期申报,可能面临罚款与滞纳金。系统把津贴奖金自动归集进基数,就是为了堵住这类口子。
Q3:海外只有几十个人,也值得上一套系统吗?
A:判断标准不是人数,而是「合规风险 + 核对成本」。跨境用工的社保、个税、津贴规则本身复杂,人少不代表事少;当规则开始滚动更新(如外籍强制 EPF),手工维护的成本会迅速超过系统投入。
海外建厂真正的门槛,是把属地法规变成系统里可执行的规则。规则立住了,扩产才敢提速;规则立不住,人越多、账越乱。
制造业出海用工合规:9 个国家、500 余家企业的 HR 系统落地实践